
17. 9. 2026
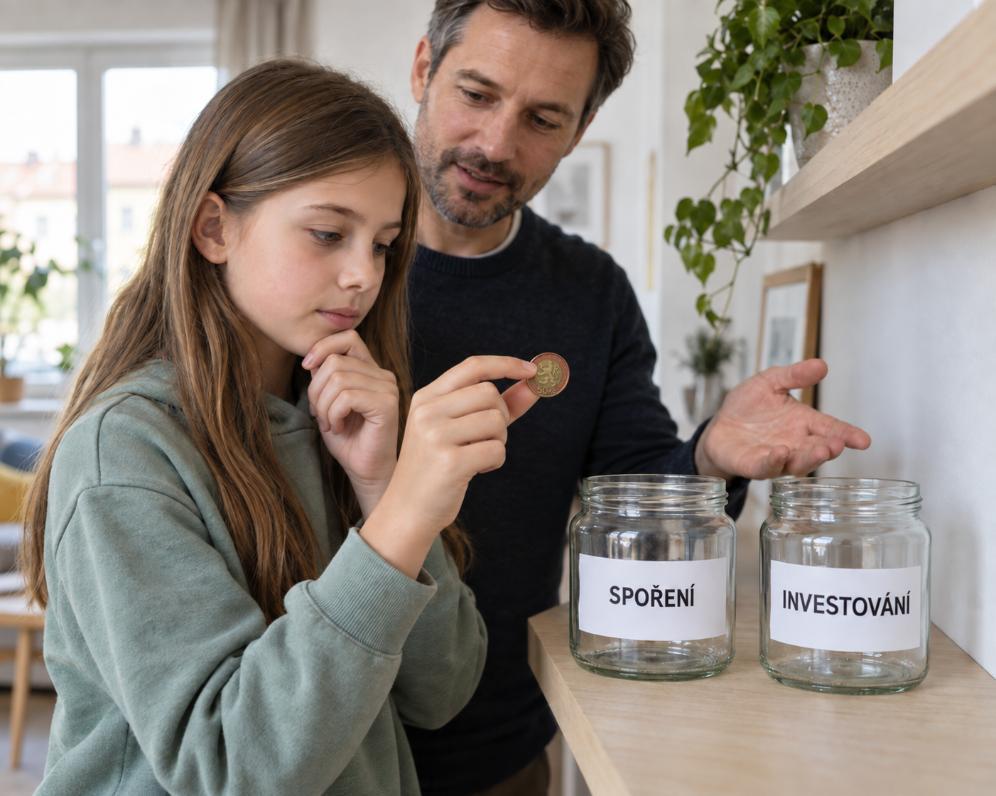
Rodiče si přejí pro své děti jen to nejlepší. Připravit jim pevný finanční základ do dospělosti je jedním z nejdůležitějších darů. Často se však objevuje otázka: Měli bychom pro ně spíše spořit, nebo investovat? Každá z těchto cest má své výhody, ale i jistá úskalí. Zatímco spořicí účty nabízejí klid a rychlou dostupnost peněz, investování může v delším časovém horizontu přinést mnohem zajímavější zhodnocení. Pojďme se podívat, jak tyto možnosti chytře kombinovat a zajistit tak dětem skvělý start do života plného studia, bydlení a vlastních snů.
Bezpečný přístav: Kdy je spoření pro děti tou nejlepší volbou?
Představte si spoření jako bezpečný přístav, kde jsou peníze vašeho dítěte chráněné před finančními výkyvy. Nemusíte se obávat velkých ztrát a peníze budou k dispozici, kdykoli je budete potřebovat. Spořicí účty, stavební spoření nebo termínované vklady představují tradiční a ověřené nástroje. Nabízejí stabilitu a rychlý přístup k naspořeným prostředkům. Tyto produkty jsou ideální pro krátkodobé a střednědobé cíle, které jsou předvídatelné. Nechcete u nich riskovat ztrátu. Může jít například o financování kroužků, letních táborů, nákup prvního jízdního kola nebo úspory na řidičský průkaz. Spoření je spolehlivou volbou pro okamžiky, kdy potřebujete jistotu a okamžitou dostupnost. Hlavní výhodou spoření je jeho jednoduchost a srozumitelnost. Nemusíte se pouštět do složitých analýz trhu. Stačí pravidelně odkládat peníze a sledovat, jak se hromadí. To dává rodičům pocit klidu a jistoty, že část finanční budoucnosti jejich dětí je v bezpečí. Je ale důležité si uvědomit, že výnosy ze spoření jsou obvykle nižší a v delším horizontu nemusí plně pokrýt dopady inflace. Peníze sice neztrácejí na nominální hodnotě, ale jejich kupní síla se může časem snižovat. Přesto je spoření nezbytným pilířem každého promyšleného finančního plánu pro děti. Tvoří základ pro nepředvídatelné výdaje a dává pocit jistoty. Jako finanční poradce jsem si ověřil, že rodiče s včasným spořením mají méně starostí s nečekanými výdaji. Je to skvělý první krok k finanční zodpovědnosti.
Motor růstu: Jak investování pomůže dětským snům vzlétnout?
Zatímco spoření nabízí jistotu, investování dokáže peníze vašeho dítěte rozhýbat pro budoucí velké sny. Klíčem je složené úročení: čím dříve začnete, tím déle mají peníze čas pracovat a růst. Investice jako podílové fondy nebo ETF nabízejí potenciál vyššího zhodnocení než spořicí produkty. S vyšším výnosem jde ruku v ruce i vyšší míra rizika. To ale neznamená, že je investování pro děti nevhodné. S dlouhým investičním horizontem (15-20 let i více) se rizika snižují a potenciál růstu se maximalizuje. Trhy v dlouhodobém horizontu překonávají inflaci a nabízejí reálné zhodnocení. Investování pro děti je i o budování finanční gramotnosti. Klíčové je vybrat správnou strategii, odpovídající rizikovému profilu a časovému horizontu. Důležitá je diverzifikace – rozložení investic do různých aktiv pro minimalizaci rizika. Pravidelné přispívání je zásadní. I menší částky se v průběhu let nashromáždí do významného kapitálu. Jako finanční poradce jsem již mnoha rodičům pomohl nastavit investiční plány pro studium nebo bydlení. Správně zvolená investice je investicí do snů a budoucnosti vašich dětí.
Mistrovské spojení: Proč spořit i investovat pro maximální efekt?
Nejefektivnější strategie pro finanční budoucnost dětí kombinuje spoření a investování. Spoření slouží jako základ pro krátkodobé cíle (kroužky, tábory), zajišťuje bezpečnost a rychlou dostupnost peněz. Pro dlouhodobé plány, jako financování vysokoškolského studia či prvního bydlení, je investování nezbytné. Pouze takto peníze efektivně bojují s inflací a přinesou skutečné zhodnocení. Potřeby dětí se s věkem mění, proto se musí vyvíjet i váš finanční plán. Flexibilita a pravidelná revize jsou klíčové. Prakticky to znamená mít část peněz na spořicím účtu pro okamžité potřeby a část posílat do investičních fondů pro dlouhodobý růst. Klíčem je diverzifikace – mezi spořením a investováním i v rámci investic. Rozložení peněz do různých typů aktiv a regionů snižuje riziko a zvyšuje šanci na stabilní výnosy. Důležité je i pojištění, které chrání rodinné příjmy a nepřímo i finanční plány pro děti. Finanční plán by měl být živý dokument. Rád vám jako finanční poradce pomohu najít optimální poměr mezi bezpečím a růstem.
Pokud se se mnou budete chtít o něčem poradit, spojte se se mnou prostřednictvím kontaktů na mém webu.
Autor: Roman Kostřeva
Klid v rozhodnutí
Pomáhám lidem srozumitelně řešit hypotéky, refinancování, úvěry, investice, pojištění i reality. Už 25 let hledám řešení, která vycházejí z konkrétní situace klienta, jeho cílů a možností.
Nejde mi jen o sjednání produktu. Důležitý je pro mě osobní kontakt, vysvětlení souvislostí a dlouhodobá péče.
Více o mně a mém přístupu